
डिजिटल बैंकिंग के युग में भरोसा ही सबसे बड़ी पूंजी है। यदि बैंक अपनी सुरक्षा और निगरानी की जिम्मेदारी निभाने में असफल रहते हैं, तो इसका खामियाजा आम खाताधारक क्यों भुगते?
आज बैंकिंग प्रणाली ने मानव जीवन को जितना आसान बनाया है, उतना ही इसे नई चुनौतियों के सामने भी खड़ा कर दिया है। कभी बैंक की लंबी कतार में खड़े होकर अपनी ही जमा पूंजी निकलवाने वाला आम नागरिक आज मोबाइल पर एक उंगली के स्पर्श से हजारों रुपये का लेन-देन कर लेता है। लेकिन इस सुविधा के साथ साइबर धोखाधड़ी, फर्जी फोन कॉल, नकली अधिकारी, झूठे अदालती आदेश और कथित डिजिटल गिरफ्तारी जैसे अपराधों का खतरा भी तेजी से बढ़ा है। सबसे दुखद पहलू यह है कि इन अपराधों का शिकार अक्सर वे लोग बनते हैं, जिन्होंने अपनी पूरी जिंदगी की कमाई बैंकों में सुरक्षित रखने के भरोसे से जमा करवाई होती है।
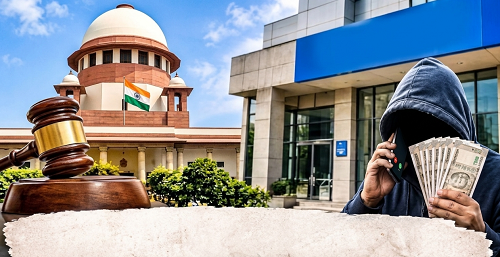
इसी गंभीर मुद्दे पर 29 अक्टूबर 2026 को सुप्रीम कोर्ट ने बैंकों और वित्तीय संस्थानों की जवाबदेही को लेकर बेहद महत्वपूर्ण रुख अपनाया। मुख्य न्यायाधीश सूर्यकांत, न्यायमूर्ति जॉयमाल्या बागची और न्यायमूर्ति वी. मोहना की तीन सदस्यीय पीठ ने स्पष्ट किया कि यदि किसी वित्तीय संस्थान की आवश्यक जांच-पड़ताल और सावधानी में कमी के कारण ग्राहक के साथ साइबर धोखाधड़ी होती है, तो उस संस्थान को पीड़ित के नुकसान की भरपाई के लिए जवाबदेह बनाया जाना चाहिए। अदालत ने भारतीय रिजर्व बैंक के प्रस्तावित नियमों में इस संबंध में अनिवार्य प्रावधान शामिल करने पर जोर दिया।
इस न्यायिक रुख का सबसे महत्वपूर्ण पहलू यह है कि अदालत ने साइबर धोखाधड़ी को केवल ग्राहक की अपनी सतर्कता से जोड़कर देखने के बजाय बैंकिंग प्रणाली की जिम्मेदारियों की ओर भी ध्यान दिलाया है। यदि किसी खाते में अचानक इतनी बड़ी रकम का लेन-देन होता है, जो उस खाताधारक के पिछले व्यवहार से बिल्कुल अलग हो, तो बैंक की निगरानी प्रणाली उसे पहचानने में सक्षम क्यों न हो? यदि संदिग्ध लेन-देन की पहचान की जा सकती है, तो उसे कुछ समय के लिए रोककर ग्राहक से पुष्टि क्यों न ली जाए? यदि बैंक के पास ग्राहक की पहचान, खाते का इतिहास और लेन-देन का पूरा विवरण मौजूद है, तो उसका इस्तेमाल ग्राहक की सुरक्षा के लिए क्यों न किया जाए? ये वे बुनियादी सवाल हैं, जिन्हें सर्वोच्च अदालत ने उठाया है।
अदालत ने यह भी संकेत दिया कि नकली पुलिस अधिकारियों, जांच एजेंसियों और न्यायिक अधिकारियों का भेष धारण कर लोगों को डराकर पैसे वसूलने वाले गिरोहों के खिलाफ केवल जागरूकता अभियान पर्याप्त नहीं हैं। बैंकों को संदिग्ध खातों की श्रेणीबद्ध पहचान, असामान्य लेन-देन पर अस्थायी रोक और संबंधित पुलिस थाने को सूचना देने जैसे प्रबंध मजबूत करने होंगे।
इस संबंध में एक और महत्वपूर्ण तथ्य यह है कि भारतीय रिजर्व बैंक ने 24 जून 2026 को भी इलेक्ट्रॉनिक बैंकिंग धोखाधड़ी में ग्राहकों की सुरक्षा को लेकर संशोधित निर्देश जारी किए थे, जिन्हें पहली जनवरी 2027 से लागू किया जाना है। इनमें बैंक की लापरवाही के कारण हुए अनधिकृत लेन-देन के लिए ग्राहक की शून्य जवाबदेही, शिकायत मिलने के बाद तुरंत कार्रवाई और ग्राहक की जवाबदेही साबित करने का भार बैंक पर रखने जैसे प्रावधान शामिल हैं।
लेकिन यहां एक बात समझना बेहद जरूरी है। सुप्रीम कोर्ट का यह रुख हर तरह की साइबर धोखाधड़ी में बैंक द्वारा अपने आप पूरी रकम वापस करने का अंतिम और सार्वभौमिक आदेश नहीं है। मुआवजे की जिम्मेदारी बैंक की जांच-पड़ताल में साबित हुई विफलता से जुड़ी हुई है। इसलिए ऐसे मामलों में तथ्यों और जांच के आधार पर जवाबदेही तय की जानी चाहिए।
वास्तव में बैंक केवल पैसा जमा करने और निकालने का संस्थान नहीं, बल्कि आम नागरिक की उम्रभर की कमाई का भरोसेमंद संरक्षक भी है। ग्राहकों से हर सुविधा का शुल्क वसूलने वाले संस्थानों की यह नैतिक और कानूनी जिम्मेदारी भी बनती है कि वे उनकी जमा पूंजी की सुरक्षा के लिए आधुनिक तकनीक, सतर्कता और जवाबदेही सुनिश्चित करें।
सुप्रीम कोर्ट का यह रुख इसी दिशा में एक महत्वपूर्ण न्यायिक पहल है। अब जरूरत है कि इस सोच को व्यावहारिक रूप दिया जाए, ताकि डिजिटल बैंकिंग की प्रगति आम आदमी के लिए डर और नुकसान का कारण बनने के बजाय सुरक्षा, सुविधा और विश्वास का माध्यम बने। क्योंकि किसी भी आर्थिक प्रणाली की वास्तविक सफलता उसके मुनाफे से नहीं, बल्कि उसमें आम नागरिक के पैसे और भरोसे की सुरक्षा से मापी जाती है।
छत्रपाल सिंह