
सार्वजनिक हिस्सेदारी बढ़ाने के लिए शेयरों की बिक्री की योजना, दूसरी ओर दो बैंकों के संभावित निजीकरण और विलय की रणनीति; सरकारी स्वामित्व, निवेशकों और बैंक कर्मचारियों पर पड़ने वाले प्रभावों को लेकर अहम सवाल
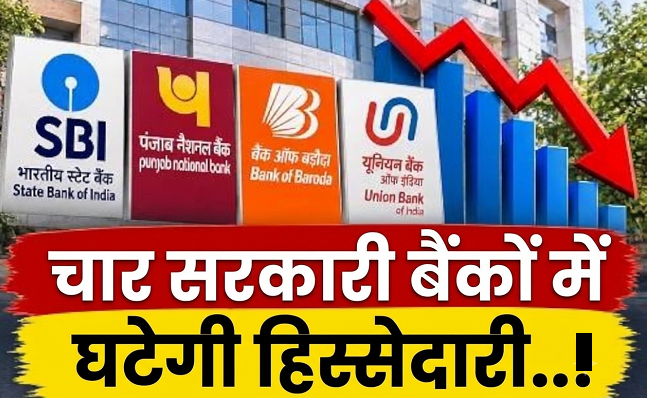
भारत के बैंकिंग क्षेत्र में एक और बड़े नीतिगत बदलाव की तैयारी सामने आ रही है। केंद्र सरकार चार सार्वजनिक क्षेत्र के बैंकों में अपनी हिस्सेदारी घटाकर 75 प्रतिशत तक लाने पर विचार कर रही है। इस योजना के दायरे में सेंट्रल बैंक ऑफ इंडिया, यूको बैंक, पंजाब एंड सिंध बैंक और इंडियन ओवरसीज बैंक शामिल हैं। 23 अक्टूबर 2026 को इकोनॉमिक टाइम्स में प्रकाशित रिपोर्ट के अनुसार, इस कदम का मुख्य उद्देश्य इन बैंकों में सार्वजनिक हिस्सेदारी बढ़ाना और शेयर बाजार के नियमों के अनुसार न्यूनतम सार्वजनिक हिस्सेदारी की शर्त पूरी करना है। इसके साथ ही सरकार सार्वजनिक क्षेत्र के बैंकों के अगले दौर के विलय और संभावित निजीकरण को लेकर भी रणनीति तैयार कर रही है।
यह प्रस्ताव केवल सरकारी शेयर बेचने की प्रक्रिया नहीं है, बल्कि भारत के वित्तीय क्षेत्र में सरकारी स्वामित्व, निजी निवेश, बैंकों की कार्यक्षमता और भविष्य की बैंकिंग संरचना से जुड़ा एक महत्वपूर्ण घटनाक्रम है।
योजना के दायरे में कौन-से चार बैंक हैं?
मीडिया रिपोर्ट में दर्ज सितंबर 2026 के आंकड़ों के अनुसार, इंडियन ओवरसीज बैंक में केंद्र सरकार की हिस्सेदारी 92.44 प्रतिशत, पंजाब एंड सिंध बैंक में 93.85 प्रतिशत, यूको बैंक में 90.95 प्रतिशत और सेंट्रल बैंक ऑफ इंडिया में 81.19 प्रतिशत है।
इन आंकड़ों के मुताबिक, सरकार को 75 प्रतिशत का लक्ष्य हासिल करने के लिए चारों बैंकों में अपनी कुछ हिस्सेदारी घटानी होगी। खासतौर पर पंजाब एंड सिंध बैंक, यूको बैंक और इंडियन ओवरसीज बैंक में सरकारी हिस्सेदारी 90 प्रतिशत से भी अधिक है। हालांकि, कितने शेयर बेचे जाएंगे, उनकी कीमत क्या होगी और बिक्री किस चरण में होगी, इस बारे में अभी तक कोई अंतिम सरकारी कार्यक्रम सामने नहीं आया है।
75 प्रतिशत हिस्सेदारी का लक्ष्य क्यों?
इस योजना का सीधा संबंध भारतीय प्रतिभूति और विनिमय बोर्ड (सेबी) के न्यूनतम सार्वजनिक हिस्सेदारी (मिनिमम पब्लिक शेयरहोल्डिंग) नियम से है। आमतौर पर सूचीबद्ध कंपनियों के कम से कम 25 प्रतिशत शेयर सार्वजनिक निवेशकों के पास होना अनिवार्य है। इसका मतलब है कि प्रमोटर या सरकार अधिकतम 75 प्रतिशत हिस्सेदारी अपने पास रख सकती है, जब तक किसी विशेष छूट का प्रावधान लागू न हो।
सार्वजनिक क्षेत्र की संस्थाओं को इस नियम का पालन करने के लिए पहले विशेष छूट दी गई थी। वित्त मंत्रालय के 2024 के फैसले के अनुसार, सरकारी स्वामित्व वाली संस्थाओं को 1 अगस्त 2026 तक सार्वजनिक हिस्सेदारी की शर्त पूरी करने का समय दिया गया था। इकोनॉमिक टाइम्स की ताजा रिपोर्ट में अतिरिक्त समय दिए जाने की संभावना का भी उल्लेख किया गया है। इसलिए किसी नई छूट या समयसीमा में विस्तार को आधिकारिक अधिसूचना के बाद ही निश्चित माना जा सकता है।
यहां समझने वाली बात यह है कि 75 प्रतिशत सरकारी हिस्सेदारी का अर्थ बैंक पर सरकार का नियंत्रण समाप्त होना नहीं है। सरकार बहुमत हिस्सेदारी अपने पास रखते हुए शेष 25 प्रतिशत हिस्सेदारी सार्वजनिक निवेशकों के लिए उपलब्ध करवा सकती है।
शेयरों की बिक्री कैसे होगी?
सरकार की ओर से हिस्सेदारी घटाने के लिए ऑफर फॉर सेल (ओएफएस) का तरीका अपनाए जाने की संभावना है। इस प्रक्रिया के तहत सरकार अपने मौजूदा शेयर स्टॉक एक्सचेंज के माध्यम से निवेशकों को बेचती है। इससे आम निवेशकों, वित्तीय संस्थानों और अन्य पात्र संस्थागत निवेशकों को इन बैंकों में हिस्सेदारी खरीदने का अवसर मिल सकता है।
इसके साथ ही बैंक अपनी पूंजी संबंधी जरूरतों के अनुसार नए शेयर जारी करके भी बाजार से पूंजी जुटा सकते हैं। लेकिन इन दोनों तरीकों में महत्वपूर्ण अंतर है। सरकार द्वारा मौजूदा शेयर बेचने से प्राप्त राशि सरकारी खजाने में जाती है, जबकि बैंक द्वारा नए शेयर जारी करके जुटाई गई पूंजी बैंक के अपने वित्तीय संसाधनों में शामिल होती है।
बिक्री का समय और मात्रा शेयर बाजार की स्थिति, निवेशकों की मांग और बैंकों की वित्तीय कार्यक्षमता को ध्यान में रखकर तय की जा सकती है।
क्या यह बैंकों का निजीकरण है?
इस संबंध में एक महत्वपूर्ण तथ्यात्मक अंतर को समझना जरूरी है। सरकारी हिस्सेदारी 75 प्रतिशत तक घटाना अपने आप में निजीकरण नहीं है। हिस्सेदारी घटाने की प्रक्रिया में सरकार अपने स्वामित्व का कुछ हिस्सा बेचती है, लेकिन बहुमत हिस्सेदारी और प्रबंधन का नियंत्रण अपने पास रखती है। इसके विपरीत, निजीकरण में सरकार बैंक के स्वामित्व और प्रबंधन नियंत्रण का बड़ा हिस्सा किसी निजी खरीदार को सौंप सकती है।
हालांकि, इसी दौरान सरकार सार्वजनिक क्षेत्र के बैंकों के अगले दौर के विलय और पुनर्गठन की रणनीति भी तैयार कर रही है। रिपोर्ट के अनुसार, नीति आयोग ने पहले सेंट्रल बैंक ऑफ इंडिया और इंडियन ओवरसीज बैंक को संभावित निजीकरण के उम्मीदवारों के रूप में शॉर्टलिस्ट किया था। लेकिन किसी बैंक का शॉर्टलिस्ट होना उसके निजीकरण की अंतिम सरकारी मंजूरी नहीं होता। इसलिए दोनों बैंकों के निजीकरण को अभी संभावित नीतिगत कदम के रूप में ही देखा जाना चाहिए।
बड़े बैंक बनाने की रणनीति और पिछला अनुभव
सरकार की दीर्घकालिक सोच तीन से चार बड़े सार्वजनिक क्षेत्र के बैंकों को मजबूत रूप में बनाए रखने की बताई गई है। इसका उद्देश्य वित्तीय क्षमता बढ़ाना, तकनीकी ढांचे को मजबूत करना और अंतरराष्ट्रीय बैंकिंग क्षेत्र में भारतीय बैंकों की प्रतिस्पर्धात्मक क्षमता बढ़ाना हो सकता है।
भारत में इस तरह के विलय का अनुभव पहले भी मौजूद है। 2017 में भारतीय स्टेट बैंक में पांच सहयोगी बैंकों और भारतीय महिला बैंक का विलय हुआ था। इसके बाद 2019 में दस सरकारी बैंकों को मिलाकर चार बड़े बैंक बनाने का फैसला हुआ, जो 1 अप्रैल 2020 से लागू हुआ। इससे सार्वजनिक क्षेत्र के बैंकों की संख्या 27 से घटकर 12 रह गई।
किसी नए विलय से पहले बैंकों की तकनीकी प्रणाली, कारोबारी क्षेत्र, भौगोलिक पहुंच, ऋणों की गुणवत्ता, गैर-निष्पादित परिसंपत्तियों (NPAs), कर्मचारियों की स्थिति और ग्राहक सेवाओं का मूल्यांकन करना जरूरी होगा। केवल बड़ा बैंक बनाना ही सुधार की सफलता का पैमाना नहीं हो सकता।
आईडीबीआई बैंक सौदा: एक और महत्वपूर्ण घटनाक्रम
इस पूरे मामले के संदर्भ में आईडीबीआई बैंक की रणनीतिक बिक्री भी अहम है। अक्टूबर 2026 में सामने आई रिपोर्टों के अनुसार, फेयरफैक्स फाइनेंशियल होल्डिंग्स द्वारा आईडीबीआई बैंक की 60.72 प्रतिशत हिस्सेदारी हासिल करने का सौदा लगभग 52,878 करोड़ रुपये के मूल्य से जुड़ा है। इसमें केंद्र सरकार की 30.48 प्रतिशत और भारतीय जीवन बीमा निगम (LIC) की 30.24 प्रतिशत हिस्सेदारी शामिल है।
यह सौदा चार सरकारी बैंकों की प्रस्तावित हिस्सेदारी में कटौती से अलग है। आईडीबीआई का मामला रणनीतिक बिक्री से संबंधित है, जबकि बाकी चार बैंकों में तत्काल मुख्य उद्देश्य सार्वजनिक हिस्सेदारी बढ़ाना है।
आम ग्राहकों, कर्मचारियों और निवेशकों पर संभावित प्रभाव
केवल सरकारी शेयरों की बिक्री से आम ग्राहकों के बचत खातों, फिक्स्ड डिपॉजिट, ऋणों या अन्य बैंकिंग सेवाओं की शर्तों में अपने आप कोई बदलाव नहीं होता। बैंक पहले की तरह भारतीय रिजर्व बैंक के नियमों और लागू कानूनों के तहत काम करते रहेंगे।
निवेशकों के लिए सार्वजनिक हिस्सेदारी बढ़ने से बाजार में अधिक शेयर उपलब्ध हो सकते हैं। इससे शेयरों की खरीद-फरोख्त में तरलता बढ़ने और निवेशकों की भागीदारी बढ़ने की संभावना है। लेकिन इसे मुनाफे की गारंटी नहीं माना जा सकता। बैंक की आय, ऋणों की गुणवत्ता, पूंजी की स्थिति और प्रबंधन की कार्यक्षमता ही उसके वास्तविक वित्तीय भविष्य को निर्धारित करेंगे।
कर्मचारियों के संदर्भ में भी केवल हिस्सेदारी घटने से नौकरियों या सेवा शर्तों में अपने आप कोई बदलाव नहीं आता। लेकिन यदि भविष्य में विलय या निजीकरण के फैसले होते हैं, तो तबादले, भर्ती, पेंशन, सेवा सुरक्षा और कर्मचारी यूनियनों की भूमिका जैसे मुद्दे महत्वपूर्ण होंगे।
असली कसौटी बैंकिंग सेवाओं को मजबूत बनाना
भारत के सार्वजनिक क्षेत्र के बैंक केवल मुनाफा कमाने वाली वित्तीय संस्थाएं नहीं हैं। किसानों को ऋण, छोटे और मध्यम उद्योगों को वित्तीय सहायता, ग्रामीण क्षेत्रों में बैंकिंग सुविधाएं, सरकारी कल्याणकारी योजनाओं का लाभ लोगों तक पहुंचाने और वित्तीय समावेशन में इनकी महत्वपूर्ण भूमिका है। इसलिए किसी भी हिस्सेदारी बिक्री या विलय की सफलता को केवल सरकारी खजाने में आने वाली राशि या शेयर बाजार में कीमत के आधार पर नहीं मापा जाना चाहिए।
वास्तविक मूल्यांकन इस आधार पर होना चाहिए कि क्या बैंकों की वित्तीय स्थिति में सुधार होता है, ऋण व्यवस्था अधिक प्रभावी बनती है, छोटे कारोबारियों और किसानों को सुविधाएं मिलती हैं तथा आम ग्राहकों के लिए सेवाएं बेहतर होती हैं।
चार सरकारी बैंकों में हिस्सेदारी 75 प्रतिशत तक घटाने की प्रस्तावित योजना भारतीय बैंकिंग प्रणाली के बदलते नीतिगत रुख का एक महत्वपूर्ण संकेत है। लेकिन इसकी वास्तविक सफलता इस बात से तय होगी कि सरकार सार्वजनिक हिस्सेदारी, वित्तीय अनुशासन, बैंकों की स्वायत्तता और आम लोगों के हितों के बीच कितना संतुलन बनाए रखती है।
बैंकों के स्वामित्व में बदलाव से भी अधिक महत्वपूर्ण यह है कि भारत की बैंकिंग प्रणाली कितनी भरोसेमंद, पारदर्शी, जवाबदेह और जनहितैषी बनती है।
गुरमीत सिंह तुंग
ब्यूरो चीफ (98552 21193)