
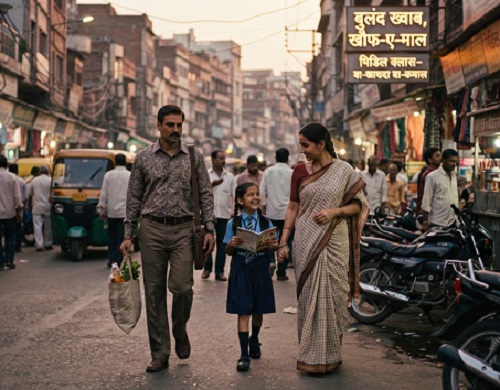
समाज में “मिडिल क्लास” या मध्यवर्ग को अक्सर सिर्फ आय के एक स्तर से परिभाषित किया जाता है। लेकिन मध्यवर्गीय जीवन को केवल वेतन, घर, कार या बैंक बैलेंस से समझना अधूरा है। इस वर्ग की असली पहचान उसकी आर्थिक असुरक्षा, सीमित संसाधनों में अधिकतम करने की कला, बच्चों के भविष्य के लिए किए जाने वाले त्याग और सामाजिक प्रतिष्ठा बनाए रखने के दबाव में छिपी होती है।
यह वह वर्ग है जो अक्सर न तो इतना गरीब होता है कि हर मुश्किल के लिए सरकारी या सामाजिक सहायता पर निर्भर रह सके और न ही इतना अमीर कि किसी बड़े आर्थिक झटके को आसानी से सहन कर सके। इसलिए मध्यवर्गीय परिवार की सबसे बड़ी दौलत अक्सर उसकी बचत, पारिवारिक सहयोग और भविष्य की योजना होती है।
मध्यवर्गीय घर की अर्थव्यवस्था बाहर से स्थिर दिखाई दे सकती है, लेकिन अंदर से यह कई बार बेहद नाजुक संतुलन पर टिकी होती है।
महीने की तनख्वाह आई तो घर का किराया या ई.एम.आई., बच्चों की फीस, बिजली-पानी के बिल, राशन, आवागमन, बीमा, दवाइयां, माता-पिता की जिम्मेदारी और अन्य खर्चे। बचता है तो बचत, नहीं तो अगले महीने की तनख्वाह का इंतजार।
ऐसे में कोई बड़ी स्वास्थ्य समस्या, नौकरी का लंबा खाली समय, कारोबार में नुकसान या अचानक आया बड़ा खर्च पूरे घरेलू बजट को हिला देता है।
इसीलिए मध्यवर्गीय परिवार में “कुछ पैसे बचाकर रखो” सिर्फ सलाह नहीं, बल्कि जीवन की एक अनुभवी रणनीति है।
माता-पिता अक्सर बच्चों को अपनी आर्थिक चिंता नहीं बताते। वे कहते हैं, “सब ठीक है।” लेकिन कई बार इस एक वाक्य के पीछे कर्ज, ई.एम.आई., बचत की चिंता और भविष्य का डर छिपा होता है।
मध्यवर्गीय परिवार का बजट किसी छोटी कंपनी की अकाउंटिंग व्यवस्था से कम नहीं होता।
एक साबुन कितने दिन चलेगा?
किस दुकान से राशन सस्ता मिलेगा?
कौन-सी चीज अभी खरीदनी है और कौन-सी अगले महीने?
नया फोन जरूरत है या सिर्फ इच्छा?
पुरानी चीज की मरम्मत हो सकती है तो नई क्यों खरीदी जाए?
ये सवाल मध्यवर्गीय घर की रोजमर्रा की अर्थव्यवस्था का हिस्सा हैं।
पुराने कपड़ों का इस्तेमाल, बचे हुए डिब्बों को दोबारा उपयोग करना, प्लास्टिक के लिफाफों को संभालकर रखना, पुराने फर्नीचर की मरम्मत करवाना या बच्चों की किताबें छोटे भाई-बहनों तक पहुंचाना—यह सिर्फ कंजूसी नहीं है। यह संसाधनों का अधिकतम उपयोग करने की आदत है।
लेकिन इसका एक दिलचस्प मनोवैज्ञानिक पक्ष भी है। कई घरों में महंगी या बेहतर चीज खरीदी तो जाती है, लेकिन उसका इस्तेमाल “खास मौके” के लिए बचाकर रखा जाता है। अच्छे कपड़े अलमारी में, महंगे बर्तन अलमारी में और कई बार महंगा परफ्यूम भी डिब्बे में ही पड़ा रहता है।
अगर अच्छी चीज जीवन को सुख देने के लिए है, तो उसे जीने से पहले ही “खास दिन” के लिए क्यों बचाकर रखा जाए? यह मध्यवर्गीय मनोविज्ञान का एक अनकहा पक्ष है—भविष्य के लिए बचाते-बचाते वर्तमान को टाल देना।
शिक्षा को खर्च नहीं, बल्कि परिवार का सबसे बड़ा निवेश माना जाता है। मध्यवर्गीय भारतीय परिवार में शिक्षा को अक्सर सामाजिक और आर्थिक उन्नति का सबसे महत्वपूर्ण साधन माना जाता है।
बच्चे की स्कूल फीस, कोचिंग, किताबें, हॉस्टल, कॉलेज और पेशेवर डिग्री आदि के खर्चों को माता-पिता अक्सर “खर्च” नहीं, बल्कि भविष्य में निवेश मानते हैं।
कई माता-पिता अपने शौक टाल देते हैं। नई कार की जगह बच्चे की फीस पहले आती है। पारिवारिक यात्रा की जगह कोचिंग की फीस भर दी जाती है। कई बार अपनी रिटायरमेंट बचत को भी बच्चों की शिक्षा के लिए इस्तेमाल करने की नौबत आ जाती है।
लेकिन इस निवेश का एक अदृश्य भार बच्चों पर भी पड़ता है। बच्चा सोचता है:
“मेरे माता-पिता ने मेरे लिए इतना किया है, अब मुझे हर हाल में सफल होना ही पड़ेगा।”
इस तरह मध्यवर्गीय परिवार में सफलता की इच्छा और असफलता का डर एक साथ जन्म लेते हैं।
माता-पिता का त्याग जब प्यार की जगह “कर्ज” जैसा महसूस होने लगे, तो बच्चे की सफलता भी तनाव का कारण बन जाती है। इसलिए बच्चों को शिक्षा देना जितना महत्वपूर्ण है, उन्हें यह समझाना भी उतना ही जरूरी है कि उनकी कीमत सिर्फ उनकी नौकरी, वेतन या परीक्षा के परिणाम से तय नहीं होती।
मध्यवर्गीय जीवन में एक और ताकतवर दबाव है—“दिखावे की स्थिरता।” घर के अंदर बजट तंग हो सकता है, लेकिन बाहर से परिवार को “सब ठीक” दिखना चाहिए।
बच्चे की शादी, सामाजिक समारोह, त्योहार, रिश्तेदारों के कार्यक्रम या बच्चों की उपलब्धियां—इन मौकों पर सामाजिक अपेक्षाएं कई बार घरेलू बजट से टकरा जाती हैं।
एक परिवार बेहतर कार रख सकता है, लेकिन उसी महीने घरेलू खर्च कम कर सकता है। कोई परिवार साल में एक बार छुट्टियां मनाने जा सकता है, लेकिन बाकी महीनों में खर्चों पर कड़ी निगरानी रख सकता है।
इसलिए किसी परिवार की बाहरी जीवनशैली के आधार पर उसकी वास्तविक आर्थिक स्थिति का अंदाजा लगाना अक्सर गलत ही होता है।
सोशल मीडिया ने इस दबाव को और बढ़ा दिया है। दूसरों के घूमने-फिरने, नई कारों, महंगे रेस्टोरेंट और शानदार समारोहों को देखकर तुलना का एक नया बाजार बन गया है। पहले तुलना सिर्फ पड़ोसी से होती थी; अब पूरी दुनिया से होती है।
मध्यवर्गीय घर में बच्चों की बहुत-सी इच्छाएं तुरंत पूरी नहीं होतीं।
“आज नहीं, बाद में” का मनोविज्ञान हावी रहता है:
“अगले महीने।”
“थोड़ा इंतजार कर।”
“अगर नतीजा अच्छा आया तो।”
“इस समय बजट नहीं है।”
ये वाक्य बच्चे की शख्सियत को बहुत प्रभावित करते हैं।
एक ओर यह आदत बचत, धैर्य, योजना और तत्काल इच्छा को रोककर भविष्य के लाभ का इंतजार करने जैसी क्षमताएं विकसित करती है।
दूसरी ओर, अगर यह मनोवृत्ति बहुत गहरी हो जाए तो बढ़ती उम्र में भी इंसान अपने ऊपर खर्च करते हुए अपराधबोध महसूस कर सकता है।
वह नई कमीज खरीदने से पहले सोचता है—“पुरानी तो अभी ठीक है।”
अपने लिए छुट्टी की योजना बनाता है तो सोचता है—“यह पैसा किसी और काम आ सकता है।”
यानी बचत की अच्छी आदत कई बार अपने ऊपर खर्च करने के डर में भी बदल जाती है।
मध्यवर्गीय घर की अर्थव्यवस्था में महिलाओं की भूमिका आंकड़ों में पूरी तरह दिखाई नहीं देती। घर का बजट संभालना, राशन की योजना बनाना, बच्चों की जरूरतों को प्राथमिकता देना, बची चीजों का दोबारा इस्तेमाल करना, त्योहारों के खर्च को संतुलित करना और परिवार की जरूरतों को आय के अनुसार ढालना—यह सारा अवैतनिक घरेलू काम है।
छोटी-छोटी बचत करना। भले ही इसकी कोई मासिक तनख्वाह नहीं होती, लेकिन परिवार की आर्थिक व्यवस्था में इसकी कीमत बहुत बड़ी होती है।
मध्यवर्गीय जीवन की एक गहरी चिंता बच्चों के भविष्य से जुड़ी होती है—“हमारे बाद?”
बुढ़ापे की सुरक्षा, बच्चों की नौकरी, उनका विवाह, अपना घर, स्वास्थ्य खर्च और रिटायरमेंट—ये सभी सवाल उम्र के साथ और गंभीर होते जाते हैं।
इसीलिए मध्यवर्गीय माता-पिता अक्सर अपने बच्चों को सिर्फ पढ़ाना नहीं चाहते। वे चाहते हैं कि बच्चे आर्थिक रूप से आत्मनिर्भर हों। यहां प्यार और डर साथ-साथ यात्रा करते हैं।
“बच्चा सेट हो जाए”, यह भारतीय मध्यवर्गीय परिवार की सबसे गहरी इच्छाओं में से एक है।
आधुनिक मध्यवर्गीय जीवन में किस्तों ने कई चीजों को पहुंच के भीतर जरूर कर दिया है—जैसे घर, कार, शिक्षा और अन्य बड़ी खरीदारी। लेकिन कर्ज ने सुविधा के साथ-साथ दबाव भी पैदा कर दिया है।
किश्त का मतलब यह भी है कि भविष्य की आय का एक हिस्सा स्थायी रूप से आज ही प्रतिबद्ध हो गया।
इसलिए मध्यवर्गीय परिवार की आय बढ़ने के साथ यह जरूरी नहीं कि उसकी आर्थिक स्वतंत्रता भी उसी अनुपात में बढ़े। जीवनशैली, कर्ज और सामाजिक अपेक्षाएं भी साथ-साथ बढ़ती रहती हैं।
यहां यह समझना जरूरी है कि मध्यवर्गीय परिवार के लिए अधिक कमाई और अधिक आर्थिक सुरक्षा एक ही बात नहीं है।
फिर भी मध्यवर्ग को सिर्फ संघर्ष की कहानी समझना भी ठीक नहीं। क्योंकि इस वर्ग ने भारतीय समाज में शिक्षा, पेशेवर कौशल, उद्यमिता, बचत और सामाजिक गतिशीलता को बड़ा बढ़ावा दिया है और समाज के लिए मिसालें कायम की हैं।
मध्यवर्गीय परिवार का—
एक बच्चा सरकारी स्कूल से पढ़कर इंजीनियर बन सकता है।
कोई सरकारी नौकरी हासिल कर सकता है।
कोई छोटा कारोबार शुरू कर सकता है।
कोई विदेश जा सकता है।
कोई अपने ही शहर में नया उद्यम खड़ा कर सकता है।
इस वर्ग की ताकत अक्सर उसकी मानव पूंजी—शिक्षा, कौशल, मेहनत और कठोर अनुशासन में होती है।
क्योंकि आज की जीवनशैली में:
बचत जरूरी है।
बच्चों की शिक्षा जरूरी है।
रिटायरमेंट की योजना जरूरी है।
इमरजेंसी फंड जरूरी है।
कर्ज को नियंत्रित रखना जरूरी है।
मध्यवर्गीय परिवार की अगली पीढ़ी को सिर्फ यह सिखाने की जरूरत नहीं कि पैसा कैसे बचाना है। उन्हें यह भी सिखाने की जरूरत है कि पैसा कैसे समझदारी से इस्तेमाल करना है, जोखिम कैसे मापना है, कर्ज को कैसे संभालना है और अपनी मानसिक एवं सामाजिक भलाई को आर्थिक योजना का हिस्सा कैसे बनाना है।
क्योंकि मध्यवर्गीय जीवन की असली सफलता सिर्फ बड़ा घर, महंगी कार या बैंक बैलेंस नहीं है।
असली सफलता वह दिन है जब परिवार के पास संकट से निपटने के लिए सुरक्षा, बच्चों के लिए अवसर, बुढ़ापे के लिए सम्मान और वर्तमान को जीने के लिए कुछ आजादी भी हो।
मध्यवर्ग की कहानी इसलिए अनकही है क्योंकि इस वर्ग के लाखों घरों में लोग हर दिन एक ही समय में सपने भी खरीद रहे होते हैं और उनकी कीमत भी गिन रहे होते हैं।
एक हाथ में बच्चे का भविष्य होता है, दूसरे हाथ में घर का बजट।
चेहरे पर साधारण मुस्कान होती है, लेकिन मन में हमेशा एक गणित चल रहा होता है:
“आज कितना खर्च कर सकते हैं, ताकि कल भी सुरक्षित रहें?”
यही मध्यवर्गीय जीवन का सबसे बड़ा सच है।
यह सिर्फ कम या ज्यादा पैसे की कहानी नहीं है।
“मध्यवर्ग की कहानी सीमित संसाधनों में बेहद बड़े सपने पालने वाले लोगों की मिसाल है।”
गुरमीत सिंह तुंग
ब्यूरो चीफ (98552 21193)